
目录
- 一、引言:从”买设备”到”算资产”
- 二、投资构成:购置、配套、培训与备件的完整盘口
- 三、收入侧测算:台班费、日进度与机组年产能
- 四、成本侧测算:折旧、人工、能耗与维护
- 五、回本周期模型与三情景敏感性分析
- 六、不同购置策略的回报差异
- 七、利用率:投资回报的第一变量
- 八、残值管理与资产退出
- 九、常见误区与风险防控
- 十、结论与行动建议
一、引言:从”买设备”到”算资产”
管道全自动焊机的采购决策,正在从”工程需要、领导拍板”转向”模型说话、数据拍板”。一台配置完整的大口径自动焊机组的投入动辄以百万计,加上配套、培训与备件,实际占用资金比裸机报价高出一大截。与此同时,长输管道与城市管网市场的招标越来越看重自动焊业绩与装备清单,机组持有量本身就是投标资信。这意味着管道全自动焊机不再是一台”施工工具”,而是一份能产生现金流、能增信投标、能残值退出的生产性资产。
本文把购置决策拆成投资构成、收入侧、成本侧、回本模型、购置策略、利用率与残值七个模块,给出一套可以直接套用的投资回报测算框架。无论您是管道施工企业的装备负责人,还是准备切入自动焊施工领域的新玩家,都可以按本文的模型代入自己的项目数据,得出属于自己的答案。
二、投资构成:购置、配套、培训与备件的完整盘口
1. 裸机之外的隐性投入
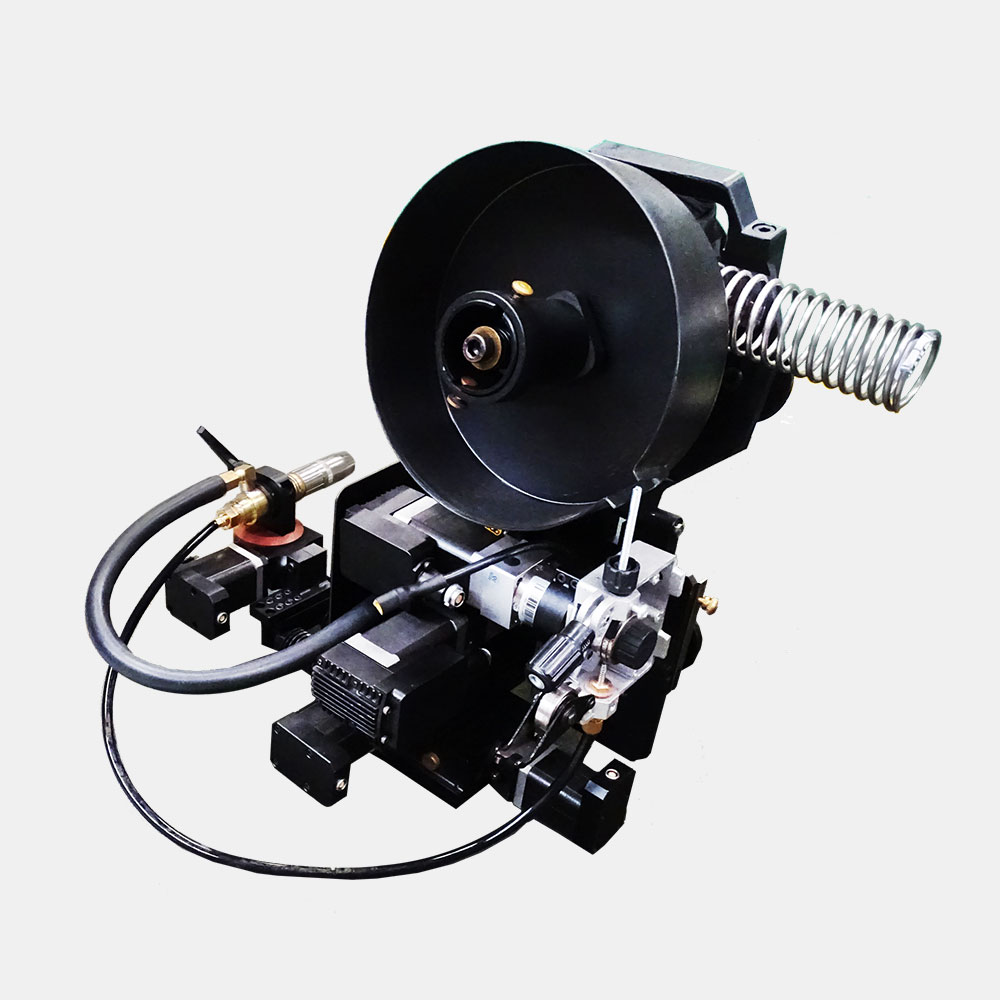
很多采购方第一眼只看主机报价,实际落地时才发现配套才是大头。一套可用于干线工程的完整盘口包括:主机(单枪外焊机、双枪外焊机、内焊机按编组配比);口径适配件(不同口径的轨道、卡爪、爬行机构模块);辅助装备(坡口机、滚焊台架、防风棚、对口器);培训与取证(操作手培训、焊接工艺评定试验段);备件包(导电嘴、送丝轮、易损电气件的安全库存)。经验系数是:配套投入约占裸机价格的三至五成,预算里漏掉这一块,项目启动就会资金吃紧。
2. 轨道兼容性的资产价值
购置时对口径适配范围的决策,直接决定资产未来的变现半径。一套轨道兼容660至1016的多口径机组,可以在干支线、管网、站场多个市场轮转接活;只锁定单一口径的机组,项目结束就面临闲置。多口径适配件的单价虽高,但从资产利用率角度几乎总是值得的——这是投资测算里最容易被低估的期权价值。
3. 培训投入的复利效应
操作手的培养周期与机组产出直接挂钩。正式上道前,每台机组按两名合格操作手加两名辅助工的编制预算培训费用与实训焊口的材料消耗。这笔钱不是成本,是让百万级设备真正转起来的点火资金——没有合格的人,再好的机组也只是堆放在料场里的折旧。
三、收入侧测算:台班费、日进度与机组年产能
1. 三种收入口径
自动焊装备的收入实现有三种口径:自有工程折算——机组用于企业自有中标工程,按替代手工焊的效率增益与质量增益折算收益;对外租赁——按月或按台班收租金,旱涝保收但天花板明显;联营分成——与施工队按焊口数分成,收益弹性大但管理复杂。三种口径的测算应分别建模,实际经营中往往是组合拳:自有工程保底、租赁填缝、联营冲量。
2. 年产能的锚定算法
以一支标准机组(内焊机根焊+双枪填盖+单枪补口)为例:设计日进度按口径与壁厚不同取三十至五十道口,年有效施工天数按区域气候扣除雨季与冬季窗口后取两百至二百四十天,再乘以百分之七十至八十五的利用率系数,得到年焊口产能一万至一万五千道的量级。收入侧的单价锚点有两个:按焊口综合单价(含机组、人工、耗材)或按自动焊与手工焊的成本差。前者适合联营与租赁谈判,后者适合自有工程的内部核算。
3. 质量增益的隐性收入
自动焊的一次合格率每提升一个百分点,对应的返修工时、检测复验与工期延误损失都在减少。把返修成本、AUT复检费用与误工损失计入质量增益科目,很多项目会发现质量账比效率账更值钱——这笔隐性收入在只看焊口单价的粗放测算里,经常被整块遗漏。
四、成本侧测算:折旧、人工、能耗与维护
1. 折旧年限的务实设定
自动焊装备的折旧年限建议按技术寿命与市场寿命孰短设定,实务中取五至八年。控制系统的技术迭代快于机械本体,第五年后的装备竞争力下降主要体现在参数库生态与检测对接能力上,而不是机械磨损。折旧方法上,前三年加速折旧更贴近实际产出曲线——机组产出最高的头三年,让账面成本与现金流匹配。
2. 变动成本的四大科目
变动成本包括:人工——操作手与辅助工的薪酬,按机组编制核算;能耗——焊接用电由发电单元供给时按燃油折算,厂内预制用市电则按电价折算;耗材——焊丝、保护气、导电嘴按焊口单耗定额;维护——定期保养、易损件更换与偶发维修,按设备原值的年度比例计提。四个科目都应折算到单口成本,与收入侧的单口单价对齐,这是后续所有测算的公分母。
3. 资金成本与保险
占用资金的利息(无论显性贷款还是自有资金的机会成本)、装备保险与运输保险,均应计入成本模型。自有资金不是免费资金——按同等期限的贷款利率计提机会成本,是很多企业测算里被省略、却足以改变结论的科目。
五、回本周期模型与三情景敏感性分析
1. 模型的基本形态
回本周期等于总投资除以年净现金流。年净现金流等于年焊口产能乘以单口净边际(单口单价减单口变动成本),再减去年固定成本(编制人工、保险、资金成本)。把这个公式写进表格,代入三个情景:保守情景——利用率百分之六十、单价下浮一成;基准情景——利用率百分之七十五、单价持平;乐观情景——利用率百分之九十、单价上浮一成。三个情景的回本周期通常落在两至五年区间,基准情景三年半左右回本是行业常见水位。
2. 敏感性排序:哪个变量最伤
对回本周期做单因素敏感性分析,结论几乎总是同一个排序:利用率第一、单价第二、单口变动成本第三、购置价格第四。这个排序对决策的指导意义在于——与其在采购谈判里砍价百分之五,不如在市场端多锁定一个季度的工程量。设备买便宜了闲置半年,比买贵了满负荷运转更亏。
3. 盈亏平衡点测算
把年净现金流置零,反解出盈亏平衡的年焊口数与对应利用率。这个数字是经营管理的红线仪表盘:实际接单量连续低于平衡点,就该启动租赁外借或联营策略;连续高于乐观情景,则该考虑扩充机队或提高租金。投资测算不是一次性动作,是装备资产全生命周期的驾驶仪表。
六、不同购置策略的回报差异
1. 全新购置:确定性溢价
全新机组的技术状态、质保条款与厂商技术支持都是确定性最高的,参数库与培训体系从零建立,适合把自动焊作为长期战略能力的企业。代价是初期资金占用最大、折旧曲线最陡。
2. 融资租赁:现金流优先
融资租赁把一次性投入摊到两至三年的租金流里,回本模型中的资金成本科目上浮,但企业的流动性压力大幅缓解,适合工程在手、现金流稳定但储备金有限的中型施工企业。测算时注意把租赁期末的买断残值计入模型。
3. 二手购置:折价与风险并存
二手机组的折价空间可观,但评估门槛也高:轨道磨损量、爬行机构精度、控制系统版本与历史焊口档案,四项缺一不可。二手机的投资模型应在基准情景上再压一档利用率,并为翻新与备件追加预算——把折扣吃干净的企业,赢在评估能力而不是运气。
4. 组合策略
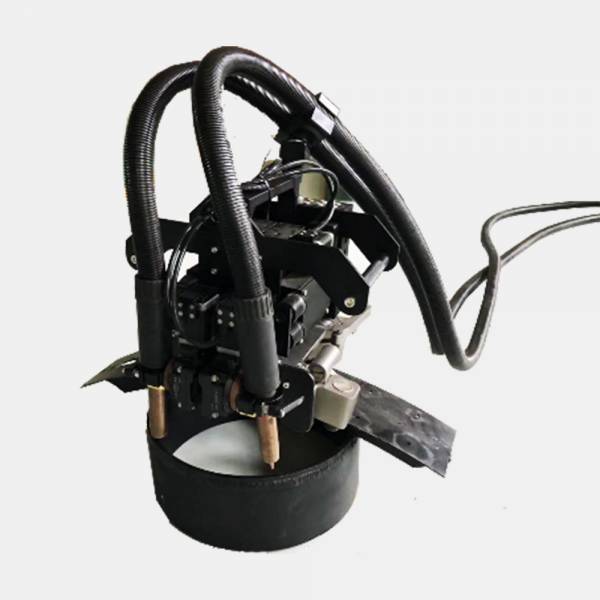
成熟玩家的常见组合是全新主力+二手机动+租赁补峰:全新机组保核心工程的质量与形象,二手机组消化波动订单,旺季用租赁填缺口。三种渠道的比例随工程结构动态调整,资产报表始终围绕利用率这个第一变量转。
七、利用率:投资回报的第一变量
1. 闲置的账要算给管理层看
一台百万级机组闲置一个月,折旧、资金成本、保险与保管费照付,等于每天睁眼就把几台手工焊机的日产值烧掉。装备管理例会上应该有一张最简单的报表:每台机组本月焊口数、利用率、闲置成本。让闲置成本可视化,是推动机组跨项目调度最有效的管理杠杆。
2. 提升利用率的三条路径
路径一:市场多元化——长输干线、城市管网、站场工艺、储罐与水电站压力管道,多市场轮转能显著拉平工程量的季节波动;路径二:预制厂自营——项目间隙期把机组放进预制厂做厂内转动焊,把闲置产能转化为预制管段的产品收入;路径三:对外协作网络——与兄弟施工企业建立机组互借与联营机制,让别人的旺季消化自己的淡季。三条路径叠加,利用率从百分之六十提到百分之八十五,回本周期可以缩短一半。
3. 电池内焊机的补位价值
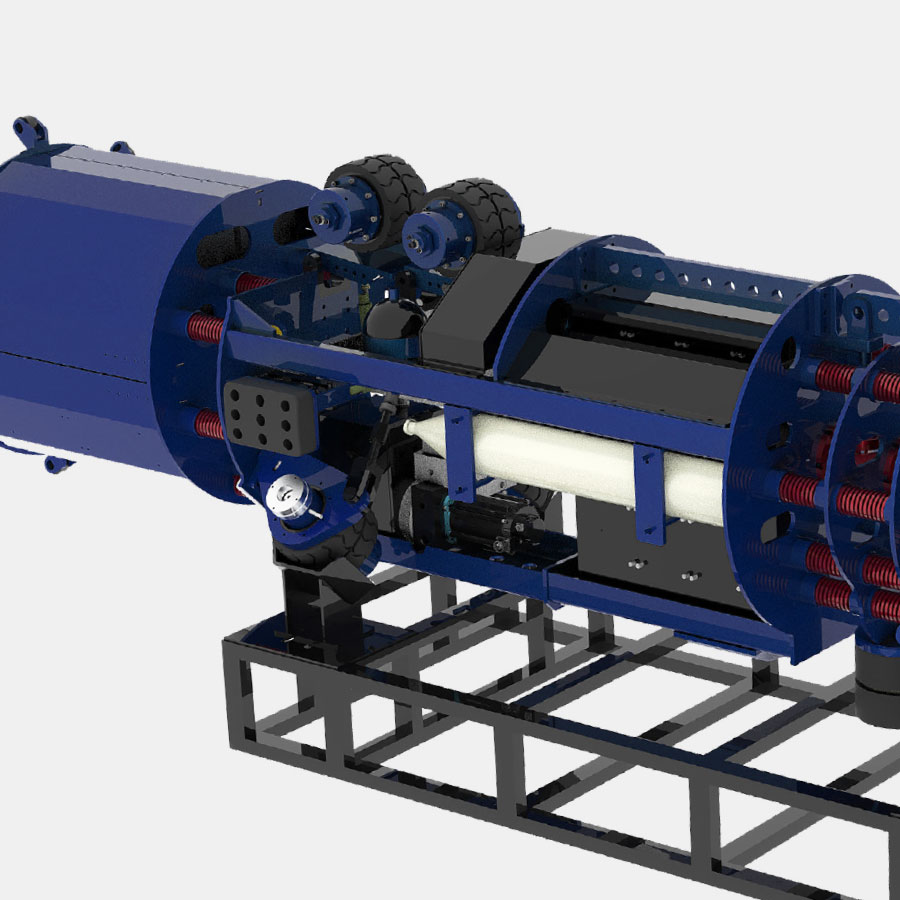
在机组组合里保留一台电池动力内焊机,对利用率的贡献常被低估:它进场快、不依赖外接动力,连头口、抢修口、障碍段都能接,等于给整个机组组合装了一块”接单海绵”——别的机型干不了的活,它都能吸进来。
八、残值管理与资产退出
1. 什么决定残值
五年后的二手行情里,残值排在前面的机组有三个共同特征:主流口径的轨道配置(转手市场最大)、保养档案完整(买家敢于出价)、控制系统版本仍在厂商支持周期内(可升级而非淘汰)。购置决策的每一个选项,都在给五年后的退出定价——今天省下的适配件钱,就是明天折掉的残值。
2. 三种退出方式
退役机组的退出有三条路:整机转手给中小施工企业或租赁公司;拆解成轨道、爬行机构与控制模块分级变现;升级改造后转入预制厂做厂内焊保留产能。规划退出路径的动作应提前两年启动——最后一年的保养与档案整理,直接决定成交价。
3. 把残值写回模型
投资模型里按购置价的百分之二十至三十五预留期末残值回收,内部回报率的测算才完整。残值科目对结论的影响通常在几个百分点量级,足以在”买与不买”的临界决策里翻盘。
九、常见误区与风险防控
1. 只算裸机不算配套
最常见也最致命的误区。配套与培训缺预算,机组到场三个月不能形成产能,工期违约的损失远超省下的预算。防控很简单:投资概算表里给配套、培训、备件各设独立科目,逐项足额列支。
2. 用乐观情景做决策
拿”工程在手、满负荷运转”的理想数据套模型,得出的回本周期没有讨论价值。决策应基于保守与基准情景之间,乐观情景只用于验证上行空间。再叠加利用率敏感性测试,结论才立得住。
3. 忽视技术迭代风险
自动焊的控制算法、参数库生态与检测数据对接能力在持续演进。防控策略是把购置拆成”机械本体长期持有+控制模块跟随升级”两层结构,选择有明确升级路径与技术支持承诺的供应商,让资产的技术寿命可以花钱续期。
4. 无人可用就敢下单
操作手断层是自动焊投资失败案例的第一共性。下单的同时启动培训计划,用实训焊口把人练出来,设备到场的当天才是产能起跑线,而不是开始招人的日子。
十、结论与行动建议
关于管道全自动焊机投资回报的五条核心结论:第一,投资盘口必须包含配套、培训与备件,裸机价之外再备三至五成预算才是真实投入;第二,回本模型的敏感变量排序是利用率大于单价大于变动成本大于购置价,市场端锁量比采购端砍价更重要;第三,基准情景下三至五年回本是行业常见水位,测算必须用保守与基准情景做决策;第四,全新、融资租赁、二手与组合策略各有适用画像,核心工程保全新、波动订单用二手机、旺季缺口靠租赁填峰;第五,残值管理与退出规划要从购置当天开始,主流口径配置、完整保养档案与可升级控制系统是五年后变现的三张底牌。自动焊装备的竞争已经从”有没有”进入”算得清、转得快、退得出”的资产运营阶段,把这套模型用起来的企业,才能把设备红利真正吃进利润表。
北京安捷伟达科技有限公司提供DN200至DN1422全口径谱系的管道全自动焊接装备——单枪外焊机、双枪外焊机、柔性内焊机与电池内焊机,并配套机组编组咨询、焊接工艺支持、操作手培训、备件供应与全生命周期技术支持,可协助客户完成投资回报测算与购置策略规划。欢迎垂询管道全自动焊机投资回报分析解决方案:
📞 固话:010-86468776
📱 手机/微信:13521628344
✉️ 邮箱:sales@denohgroup.com
🌐 官网:https://www.denohgroup.com/contact/